ERP Simples: O Que Muda na Rotina da Empresa Depois da Implantação?
Entenda como a implantação de um sistema de gestão transforma a rotina de vendas, estoque, compras e financeiro.
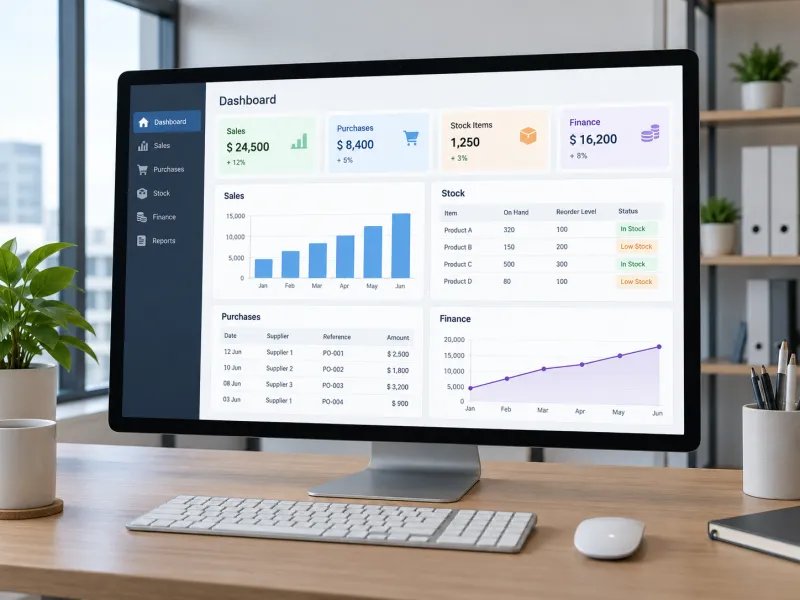
O Que Acontece Depois que a Empresa Implanta um ERP Simples?
Depois que uma empresa começa a utilizar um ERP Simples, a principal mudança acontece na maneira como as informações são registradas, consultadas e utilizadas nas atividades diárias. Antes da implantação, é comum que vendas, estoque e financeiro sejam controlados em planilhas, cadernos ou arquivos separados, dificultando a conferência dos dados. Com um sistema integrado, essas informações podem ficar reunidas em um único ambiente, facilitando o acompanhamento das operações. Entretanto, instalar o software não significa que todos os processos estarão organizados imediatamente. Os primeiros dias exigem adaptação dos usuários, revisão de cadastros e conferência das movimentações. Para que a implantação produza melhorias, a empresa precisa estabelecer procedimentos claros, registrar corretamente suas atividades e acompanhar os resultados. Assim, a tecnologia passa a apoiar uma rotina mais organizada, sem eliminar a necessidade de atenção aos processos.
O Que Realmente Muda na Rotina da Empresa Após Implantar um ERP Simples?
A implantação de um sistema de gestão modifica principalmente a forma como a empresa acompanha suas operações. Atividades que antes dependiam de consultas em diferentes arquivos podem passar a ser realizadas em um ambiente centralizado, permitindo que os responsáveis encontrem as informações necessárias com mais facilidade.
No entanto, essas mudanças não acontecem apenas porque o software foi instalado. É necessário adaptar os procedimentos, definir como os dados serão registrados e garantir que as pessoas envolvidas utilizem as informações corretamente.
As informações deixam de ficar espalhadas
Uma das primeiras diferenças percebidas após a implantação é a centralização dos registros.
Imagine uma pequena loja que utiliza uma planilha para controlar as vendas, outra para acompanhar o estoque e um caderno para registrar os pagamentos recebidos. Quando o proprietário precisa verificar uma operação, pode ser necessário consultar os três controles e comparar as informações manualmente.
Com um ERP Simples, esses dados podem ser organizados em um único sistema, permitindo que diferentes atividades utilizem registros relacionados.
Por exemplo, quando um cliente entra em contato para consultar um pedido, o responsável pelas vendas pode localizar os produtos, as quantidades e os valores registrados. Se precisar verificar a situação do pagamento, as informações financeiras poderão estar disponíveis no mesmo ambiente, conforme os recursos utilizados.
Essa organização também facilita a identificação de informações divergentes. Quando cada setor mantém seus próprios arquivos, uma alteração pode ser realizada em apenas um deles, deixando os demais desatualizados.
A centralização reduz essa dependência de controles separados, mas exige que os registros sejam mantidos corretamente.
As tarefas passam a seguir uma sequência mais organizada
Outra mudança importante está na maneira como as atividades se relacionam.
Antes da implantação, uma venda pode ser anotada no momento do atendimento, enquanto a atualização do estoque e o registro financeiro ficam para depois. Esse intervalo aumenta a possibilidade de esquecimentos, principalmente quando a empresa realiza várias operações durante o dia.
Com um sistema integrado, é possível estabelecer uma sequência de trabalho mais clara.
Em uma loja, por exemplo, o processo pode acontecer da seguinte maneira:
-
O atendente seleciona os produtos cadastrados e registra a venda.
-
O sistema calcula os valores conforme os preços e as condições informadas.
-
A movimentação de estoque é realizada de acordo com as regras configuradas.
-
As informações de pagamento ou valores a receber são registradas no financeiro.
-
O responsável consulta a operação para conferir os dados.
Esse fluxo ajuda a manter os registros relacionados, evitando que uma mesma informação precise ser digitada repetidamente em diferentes controles.
Entretanto, é importante compreender que nem todas as atualizações acontecem automaticamente. Algumas dependem das funcionalidades disponíveis, das configurações realizadas e da conclusão de determinadas etapas.
Por isso, a empresa deve conhecer o funcionamento dos processos antes de utilizá-los nas operações diárias.
A empresa passa a depender mais da qualidade dos registros
Embora a tecnologia facilite a organização, a confiabilidade das informações continua dependendo da forma como os dados são cadastrados e atualizados.
Considere uma loja que possui determinado produto registrado com uma unidade de medida incorreta. Mesmo que todas as vendas sejam realizadas pelo sistema, essa informação pode provocar diferenças no controle de estoque.
O mesmo acontece quando uma compra é recebida, mas a entrada das mercadorias não é registrada. Nesse caso, o saldo apresentado poderá ser inferior à quantidade realmente disponível.
Para evitar esses problemas, alguns cuidados precisam fazer parte da rotina:
-
Conferir descrições, preços e unidades dos produtos.
-
Registrar vendas, compras e devoluções corretamente.
-
Verificar os lançamentos financeiros antes de confirmar as operações.
-
Realizar conferências periódicas entre os registros e a situação real da empresa.
-
Corrigir inconsistências identificadas e investigar suas causas.
Esses procedimentos ajudam a manter os dados úteis para as consultas e decisões.
Como essas mudanças aparecem na prática?
Imagine que uma pequena loja receba um pedido com cinco produtos diferentes.
Antes da implantação, o atendente anotava a venda, consultava uma planilha para verificar a disponibilidade das mercadorias e informava os valores ao responsável financeiro.
Depois que a empresa começa a utilizar um sistema integrado, o pedido pode ser registrado utilizando os produtos já cadastrados. As informações da operação ficam disponíveis para consulta, e as movimentações relacionadas podem ser acompanhadas conforme as configurações do software.
O principal benefício dessa mudança não está apenas na possibilidade de realizar tarefas com menos etapas, mas na criação de uma rotina em que os registros seguem procedimentos definidos.
Dessa forma, a empresa consegue consultar suas operações com mais clareza, identificar possíveis inconsistências e organizar melhor o trabalho diário, desde que mantenha seus cadastros atualizados e realize as conferências necessárias.
Como Ficam as Vendas e os Pedidos Depois da Implantação?
Depois da implantação de um sistema de gestão, a rotina de vendas pode se tornar mais organizada, principalmente na maneira como os pedidos são registrados, consultados e acompanhados. Em vez de depender de anotações ou arquivos separados, a empresa passa a trabalhar com informações armazenadas em um ambiente centralizado.
Essa mudança facilita a localização de pedidos anteriores, a conferência dos valores negociados e o acompanhamento das operações comerciais. Entretanto, para que os registros sejam confiáveis, é necessário manter os cadastros atualizados e seguir procedimentos padronizados.
Registro de pedidos com informações padronizadas
Uma das principais mudanças acontece no momento de registrar uma venda. Com os produtos e clientes cadastrados, o atendente pode selecionar as informações disponíveis no sistema, sem precisar preencher todos os dados novamente.
Durante o lançamento do pedido, é importante conferir:
-
Produtos selecionados e quantidades solicitadas.
-
Preços unitários e valores totais.
-
Descontos concedidos, quando aplicáveis.
-
Condições e formas de pagamento.
-
Dados do cliente e informações de entrega, quando necessárias.
Essa padronização ajuda a evitar situações em que um mesmo produto aparece com descrições diferentes ou um pedido é registrado com valores que não correspondem à negociação.
Por exemplo, imagine uma loja que vende materiais de construção. Ao registrar um pedido com diferentes produtos, o atendente utiliza os itens cadastrados e verifica os valores antes da confirmação. Dessa forma, o pedido fica documentado com as informações utilizadas na operação.
Consulta do andamento e do histórico das vendas
Outra facilidade está na possibilidade de localizar pedidos realizados anteriormente.
Quando um cliente entra em contato para confirmar o valor de uma compra ou verificar quais produtos foram solicitados, o atendente pode consultar o histórico disponível no sistema.
Dependendo dos controles utilizados, também é possível diferenciar situações como:
-
Pedido registrado: a solicitação foi cadastrada, mas ainda pode depender de outras etapas.
-
Pedido concluído: a operação passou pelas etapas necessárias para sua finalização.
-
Pedido cancelado: a operação foi cancelada, conforme o procedimento adotado.
Essas situações precisam ser interpretadas de acordo com as regras de funcionamento do software.
O histórico também pode ajudar a esclarecer dúvidas sobre descontos, quantidades e condições comerciais, reduzindo a dependência de informações guardadas apenas por quem realizou o atendimento.
Menos necessidade de registrar a mesma venda várias vezes
Em empresas que utilizam controles separados, uma venda pode precisar ser anotada no atendimento, lançada novamente no estoque e depois informada ao financeiro.
Com um sistema integrado, essas atividades podem utilizar informações relacionadas ao mesmo registro, diminuindo a necessidade de repetir lançamentos.
Por exemplo, ao confirmar uma venda, o sistema pode utilizar os dados da operação para atualizar as movimentações de estoque e gerar informações financeiras, conforme as funcionalidades disponíveis e as configurações estabelecidas.
Entretanto, é importante verificar em qual etapa cada atualização acontece. Um pedido apenas registrado pode não produzir os mesmos efeitos de uma venda concluída.
Por isso, além de utilizar o sistema, a empresa precisa acompanhar as operações e conferir se os registros correspondem às movimentações realizadas.
O Que Muda no Controle de Estoque e na Reposição de Mercadorias?
O controle de estoque é uma das atividades que podem apresentar mudanças importantes depois que a empresa começa a utilizar um ERP Simples. Isso acontece porque as movimentações de mercadorias passam a ser registradas de maneira mais estruturada, facilitando a consulta às quantidades disponíveis e ao histórico dos produtos.
Antes da implantação, é comum que entradas e saídas sejam acompanhadas em planilhas ou anotações. Quando esses registros não são atualizados corretamente, a empresa pode encontrar diferenças entre o estoque informado e a quantidade realmente disponível.
Com o sistema, o responsável passa a contar com informações que ajudam na conferência das movimentações, desde que os processos sejam registrados corretamente.
As movimentações passam a ter registros mais organizados
Cada movimentação de mercadoria possui uma origem que precisa ser identificada. Uma compra recebida pode aumentar o estoque, enquanto uma venda pode reduzir a quantidade disponível.
Outras operações também podem modificar os saldos, como devoluções, perdas e ajustes realizados após uma conferência.
Para manter esse controle organizado, é importante registrar:
-
Entradas: mercadorias recebidas por compras ou outras operações.
-
Saídas: produtos vendidos ou retirados do estoque.
-
Devoluções: mercadorias que retornam à empresa ou são devolvidas ao fornecedor.
-
Ajustes: correções realizadas após identificar diferenças nas quantidades.
Essas informações ajudam a entender por que determinado produto teve seu saldo alterado.
Por exemplo, se uma loja recebe 20 unidades de um produto, essa entrada precisa ser registrada. Caso sejam vendidas cinco unidades posteriormente, as saídas também devem constar nas movimentações.
Assim, o saldo pode ser acompanhado com base nas operações registradas, respeitando as regras configuradas no sistema.
A conferência física continua necessária
Mesmo utilizando um software de gestão, a empresa precisa conferir periodicamente as mercadorias armazenadas.
Isso porque o saldo apresentado no sistema representa as movimentações registradas, enquanto o estoque físico corresponde à quantidade realmente encontrada nas prateleiras ou no depósito.
Imagine que o sistema indique 15 unidades de um produto, mas o responsável encontre apenas 13 durante a contagem.
Essa diferença pode ter diversas causas, como:
-
Venda que não foi registrada corretamente.
-
Entrada de mercadoria lançada com quantidade incorreta.
-
Produto danificado ou perdido sem a devida movimentação.
-
Erro durante a contagem física.
-
Devolução registrada de maneira inadequada.
Antes de realizar um ajuste, é necessário investigar a origem da divergência.
A conferência periódica ajuda a identificar essas situações e evita que diferenças sejam corrigidas sem que suas causas sejam compreendidas.
A reposição pode ser planejada com base nas movimentações
Outra mudança importante está na forma de avaliar quando uma mercadoria precisa ser comprada novamente.
Com os registros organizados, o responsável pode consultar o saldo disponível e analisar o histórico de saídas para entender quais produtos apresentam maior movimentação.
Essas informações ajudam a diferenciar três situações:
-
Falta de produto: a quantidade disponível não atende à necessidade da empresa.
-
Excesso de mercadoria: existem produtos armazenados acima da necessidade identificada.
-
Erro de registro: o saldo informado não corresponde à quantidade física.
Essa diferenciação é importante porque nem sempre um estoque aparentemente baixo significa que a empresa precisa realizar uma compra.
Por exemplo, antes de solicitar mais unidades de determinado item, o responsável deve verificar se existem entradas pendentes de registro ou diferenças identificadas em conferências anteriores.
Depois de validar as informações, pode avaliar a necessidade de reposição considerando o histórico de vendas, a demanda esperada e o prazo de entrega do fornecedor.
Dessa maneira, o estoque passa a fornecer informações mais úteis para as decisões de compra, sem substituir a análise das necessidades reais do negócio.
Como o Controle Financeiro Funciona Depois que o ERP Começa a Ser Utilizado?
Após a implantação, o controle financeiro pode passar por mudanças na forma como as contas são registradas e acompanhadas. A principal diferença está na possibilidade de organizar compromissos, valores a receber e movimentações em um ambiente integrado às operações da empresa.
Isso facilita a consulta de vencimentos, a identificação de pendências e o acompanhamento dos valores que realmente entraram ou saíram do caixa.
Entretanto, é importante entender que o sistema não realiza o controle financeiro sozinho. Os lançamentos precisam estar corretos, e os pagamentos e recebimentos devem ser conferidos para que as informações representem a situação da empresa.
Contas a receber passam a ter acompanhamento mais claro
As contas a receber representam os valores que a empresa tem a receber de seus clientes.
Em uma venda à vista, o pagamento normalmente acontece no momento da operação. Já nas vendas a prazo, podem existir parcelas com diferentes datas de vencimento.
Com um sistema de gestão, essas informações podem ser registradas e acompanhadas de maneira organizada.
Por exemplo, imagine uma empresa que realize uma venda de R$ 900, dividida em três parcelas de R$ 300.
Ao registrar corretamente as condições negociadas, o controle financeiro poderá apresentar os vencimentos previstos para cada parcela.
Entretanto, existe uma diferença importante entre o valor previsto e o valor efetivamente recebido.
Uma parcela cadastrada representa um compromisso de pagamento do cliente, mas não significa que o dinheiro já entrou na empresa.
Por isso, os recebimentos precisam ser registrados ou conciliados conforme os procedimentos adotados.
Contas a pagar ficam relacionadas aos compromissos da empresa
O mesmo princípio se aplica às contas a pagar.
Quando a empresa compra mercadorias a prazo, contrata serviços ou assume despesas operacionais, esses compromissos precisam ser registrados com seus respectivos valores e vencimentos.
Com um ERP Simples, o responsável pode consultar os pagamentos previstos e organizar as obrigações financeiras conforme os recursos disponíveis.
Entre as informações importantes estão:
-
Nome do fornecedor ou identificação da despesa.
-
Valor a pagar.
-
Data de vencimento.
-
Condição de pagamento.
-
Situação do lançamento.
-
Data em que o pagamento foi efetivamente realizado.
Por exemplo, uma loja compra mercadorias de um fornecedor com pagamento previsto para 30 dias. Ao registrar essa obrigação, o responsável pode acompanhar seu vencimento e planejar a disponibilidade de recursos.
Essa organização ajuda a visualizar os compromissos futuros, mas não garante que a empresa terá dinheiro suficiente para quitá-los.
A conferência financeira se torna parte da rotina
Uma das práticas mais importantes depois da implantação é conferir regularmente se os registros correspondem às movimentações reais.
Isso significa verificar se os pagamentos foram realizados, se os recebimentos aconteceram e se os valores registrados estão corretos.
Também é necessário diferenciar dois tipos de informação:
Previsão financeira: valores que a empresa espera receber ou precisa pagar em determinadas datas.
Movimentação efetiva: dinheiro que realmente entrou ou saiu, considerando os registros e as conciliações realizadas.
Imagine que uma empresa tenha R$ 5.000 previstos para receber durante a semana. Esse valor não deve ser tratado automaticamente como dinheiro disponível, pois alguns clientes podem pagar depois do vencimento.
Da mesma forma, registrar uma despesa não significa que ela já foi quitada.
Para manter o controle financeiro confiável, o responsável deve acompanhar os vencimentos, registrar as baixas dos títulos e conferir os saldos conforme a rotina da empresa.
Com essas práticas, o sistema ajuda a visualizar melhor os compromissos financeiros e a identificar pendências que exigem atenção, permitindo que as decisões sejam tomadas com base em informações mais consistentes.
Como a Rotina de Compras e o Relacionamento com Fornecedores Mudam?
Depois da implantação de um sistema de gestão, o processo de compras pode se tornar mais organizado, principalmente porque a empresa passa a contar com informações sobre o estoque, as movimentações de mercadorias e as aquisições anteriores.
Em vez de realizar novos pedidos apenas quando percebe que determinado produto está acabando, o responsável pode consultar os registros disponíveis para avaliar a necessidade de reposição.
Essa mudança ajuda a planejar as compras com mais cuidado, evitando decisões baseadas somente em anotações ou na percepção de quem acompanha o estoque.
As compras passam a considerar informações mais organizadas
Uma das principais vantagens de utilizar um sistema integrado está na possibilidade de consultar informações antes de realizar uma compra.
O responsável pode verificar a quantidade disponível de determinado produto, analisar as saídas anteriores e identificar mercadorias que precisam de reposição.
Também é possível utilizar o histórico de compras para consultar valores pagos anteriormente, quantidades adquiridas e fornecedores utilizados, conforme as funcionalidades do sistema.
Imagine uma loja que costuma comprar determinado produto sempre que percebe poucas unidades nas prateleiras. Com os registros organizados, o responsável pode consultar o saldo disponível e verificar se existem mercadorias armazenadas no depósito antes de fazer outro pedido.
Essa análise ajuda a evitar compras desnecessárias e permite considerar as necessidades reais do estabelecimento.
O recebimento das mercadorias exige conferência
Realizar um pedido de compra não significa que os produtos já estão disponíveis no estoque.
Entre a solicitação e o recebimento, podem acontecer alterações nas quantidades entregues, nos valores cobrados ou nas condições negociadas.
Por isso, quando as mercadorias chegam, é importante conferir:
-
Se os produtos recebidos correspondem aos solicitados.
-
Se as quantidades entregues estão corretas.
-
Se os valores e as condições da compra estão de acordo com o combinado.
-
Se existem produtos danificados ou faltantes.
-
Se os dados necessários para registrar a entrada estão completos.
Somente depois da conferência, a entrada deve ser registrada conforme o procedimento utilizado pela empresa.
Por exemplo, se uma loja solicitou 30 unidades, mas recebeu apenas 25, é necessário registrar a quantidade efetivamente recebida e acompanhar as cinco unidades pendentes.
Os dados dos fornecedores ficam mais fáceis de consultar
Outro ponto importante é a organização das informações dos fornecedores.
Com os cadastros atualizados, a empresa pode consultar dados de identificação, condições comerciais e registros de compras anteriores.
Essas informações ajudam a comparar negociações e verificar quais fornecedores já atenderam determinadas necessidades.
Entretanto, a escolha não deve considerar apenas o menor preço. Prazo de entrega, qualidade dos produtos, disponibilidade e condições de pagamento também precisam ser avaliados.
Assim, o sistema funciona como uma ferramenta de consulta e organização, enquanto as decisões de compra continuam dependendo da análise do responsável.
Quais São as Principais Dificuldades nos Primeiros Dias de Uso do ERP Simples?
Os primeiros dias após a implantação de um ERP Simples costumam exigir mudanças nos hábitos da empresa. Mesmo quando o sistema possui uma interface fácil de utilizar, os usuários precisam aprender novos procedimentos, revisar informações e compreender como suas atividades passam a funcionar.
Por isso, algumas dificuldades podem aparecer durante a adaptação. Identificá-las desde o início é importante para evitar que pequenos erros se transformem em problemas recorrentes.
Dificuldade para abandonar controles antigos
Uma situação comum acontece quando a empresa começa a utilizar o sistema, mas continua registrando determinadas operações em cadernos ou planilhas.
Isso pode ocorrer porque os usuários estão acostumados com os procedimentos antigos ou ainda não conhecem todas as etapas necessárias no software.
Entretanto, manter controles paralelos sem uma finalidade definida pode provocar divergências.
Imagine que uma loja registre algumas vendas no sistema e outras apenas em um caderno. Quando o responsável consultar o estoque, poderá encontrar diferenças porque nem todas as saídas foram informadas.
Para evitar esse problema, é importante definir quais operações devem ser registradas no novo sistema e orientar os envolvidos sobre os procedimentos corretos.
Cadastros incompletos ou duplicados
Outra dificuldade frequente está relacionada às informações cadastradas.
Um mesmo produto pode aparecer duas vezes, com descrições diferentes, ou apresentar preço e unidade de medida incorretos.
Essas situações podem prejudicar o registro de vendas, a movimentação do estoque e a consulta aos relatórios.
Por exemplo, uma loja pode cadastrar o mesmo produto com dois códigos diferentes. Caso as movimentações sejam distribuídas entre esses cadastros, o responsável poderá ter dificuldade para identificar a quantidade total disponível.
Por isso, antes de iniciar as operações, é recomendável revisar:
-
Descrições e códigos dos produtos.
-
Preços e unidades de medida.
-
Cadastros duplicados.
-
Informações dos clientes e fornecedores.
-
Saldos iniciais e demais dados necessários.
Essa revisão ajuda a reduzir inconsistências que poderiam comprometer os registros posteriores.
Erros provocados pela falta de familiaridade com o sistema
Durante a adaptação, é natural que os usuários tenham dúvidas sobre onde localizar funções ou como concluir determinadas operações.
Um funcionário pode, por exemplo, registrar um pedido sem perceber que ainda existe uma etapa necessária para finalizar a venda.
Para facilitar o aprendizado, a empresa pode começar pelas atividades mais utilizadas, como cadastro de produtos, registro de pedidos, recebimento de mercadorias e consulta financeira.
Também é recomendável criar orientações simples com o passo a passo dos procedimentos mais importantes.
Esses materiais podem ajudar os usuários a consultar as etapas corretas sempre que surgir uma dúvida, reduzindo a dependência de explicações repetidas.
Expectativa de resultados imediatos
Algumas empresas esperam que todos os problemas de organização desapareçam assim que o sistema começa a funcionar.
Entretanto, a implantação envolve uma mudança nos processos, e os resultados dependem da qualidade das informações e da utilização correta das funcionalidades.
Nos primeiros dias, pode ser necessário corrigir cadastros, ajustar procedimentos e esclarecer dúvidas sobre as operações.
Por exemplo, se uma loja identificar diferenças no estoque porque determinadas vendas continuam sendo anotadas apenas no caderno, corrigir o saldo não resolve completamente a situação.
É necessário entender por que as operações não foram registradas e orientar os responsáveis para que o problema não continue acontecendo.
O acompanhamento das dificuldades também ajuda a identificar quais atividades precisam de mais atenção.
Com procedimentos definidos, conferências periódicas e participação dos usuários, a empresa pode avançar gradualmente na adaptação, tornando os registros mais consistentes e a utilização do sistema mais adequada à sua rotina.
Como Organizar a Empresa Depois da Implantação? Passo a Passo
Depois de implantar um ERP Simples, a empresa precisa estabelecer uma rotina para garantir que as informações sejam registradas corretamente e que os processos funcionem de maneira organizada. Essa adaptação envolve revisar cadastros, definir procedimentos, conferir movimentações e acompanhar os resultados.
O ideal é realizar essas mudanças por etapas, começando pelas atividades mais importantes para o funcionamento do negócio. Dessa forma, os responsáveis conseguem identificar dificuldades e realizar ajustes sem comprometer as operações diárias.
Etapa 1. Conferir os cadastros principais
O primeiro passo é verificar se as informações utilizadas nas operações estão corretas.
Cadastros de clientes, produtos e fornecedores precisam conter os dados necessários para que vendas, compras e movimentações sejam registradas adequadamente.
Durante essa revisão, é importante observar:
-
Produtos cadastrados mais de uma vez.
-
Preços e unidades de medida incorretos.
-
Informações incompletas de clientes e fornecedores.
-
Descrições que dificultam a identificação das mercadorias.
Por exemplo, se um produto estiver cadastrado com uma unidade diferente daquela utilizada nas vendas, poderão surgir inconsistências nas quantidades movimentadas.
Corrigir essas informações antes de ampliar o uso do sistema ajuda a evitar problemas nas operações seguintes.
Etapa 2. Definir como as operações serão registradas
Depois de revisar os cadastros, a empresa precisa estabelecer procedimentos claros para as atividades diárias.
Isso significa definir como os pedidos serão lançados, quando as entradas de mercadorias deverão ser registradas e de que maneira os pagamentos e recebimentos serão acompanhados.
Por exemplo, ao receber uma compra, o responsável deve conferir os produtos entregues antes de registrar a entrada no estoque.
O mesmo cuidado vale para as vendas. É importante verificar os itens, valores e condições negociadas antes de concluir a operação.
Esses procedimentos ajudam a manter uma sequência de trabalho consistente.
Etapa 3. Conferir as primeiras movimentações
Nos primeiros dias, é recomendável acompanhar as operações com mais frequência.
O responsável pode comparar os pedidos registrados com as vendas realizadas, verificar as movimentações de estoque e conferir os lançamentos financeiros.
Imagine que uma loja receba 20 unidades de determinado produto, mas a entrada não seja registrada. Ao consultar o estoque, o sistema poderá apresentar uma quantidade inferior à disponível fisicamente.
Ao identificar essa situação, a empresa deve registrar corretamente a entrada e verificar por que a movimentação ficou pendente.
Etapa 4. Ajustar procedimentos que estão causando dificuldades
Durante a adaptação, algumas atividades podem continuar sendo realizadas de maneira inadequada.
Por exemplo, determinados funcionários podem registrar pedidos no sistema, mas manter controles paralelos em planilhas.
Quando isso acontecer, é necessário avaliar se esses controles ainda possuem uma finalidade ou se estão provocando registros duplicados.
Também é importante observar quais etapas geram dúvidas frequentes e estabelecer orientações padronizadas.
O objetivo não é eliminar qualquer controle complementar, mas evitar informações conflitantes e tarefas desnecessárias.
Etapa 5. Criar uma rotina de acompanhamento
Depois de organizar os procedimentos, a empresa precisa definir quando cada atividade será conferida.
Uma possibilidade é estabelecer:
-
Diariamente: conferir vendas realizadas, movimentações de caixa e registros pendentes.
-
Semanalmente: verificar produtos com divergências e acompanhar contas próximas do vencimento.
-
Mensalmente: analisar relatórios, revisar cadastros e avaliar problemas recorrentes.
A frequência deve considerar o volume de operações e as necessidades do estabelecimento.
Etapa 6. Avaliar os resultados e aperfeiçoar os processos
Com a rotina estabelecida, o responsável deve observar se as mudanças estão facilitando o trabalho.
É possível avaliar quanto tempo os funcionários precisam para localizar pedidos, se as divergências diminuíram e quais atividades ainda exigem correções.
Por exemplo, durante a primeira semana, uma loja identifica diferenças no estoque causadas por entradas não registradas. Depois de corrigir os lançamentos, o responsável orienta a conferência das mercadorias no momento do recebimento.
Nas semanas seguintes, acompanha se o problema voltou a acontecer.
Esse processo de verificação e melhoria permite que a utilização do sistema seja ajustada às necessidades reais da empresa.
ERP Simples: Comparação da Rotina Antes e Depois da Implantação
A implantação de um ERP Simples pode modificar a maneira como a empresa registra suas operações, consulta informações e acompanha as atividades diárias.
Antes de utilizar um sistema integrado, é comum que diferentes setores mantenham controles próprios. Isso pode dificultar a localização dos dados e exigir conferências manuais para identificar diferenças.
Depois da implantação, a empresa pode organizar essas informações em um ambiente centralizado, utilizando registros relacionados para acompanhar as operações.
Entretanto, as melhorias não acontecem automaticamente. Os resultados dependem das funcionalidades disponíveis, dos procedimentos adotados e da qualidade dos dados inseridos.
A tabela apresenta exemplos de mudanças possíveis na rotina empresarial.
O Que Pode Mudar na Rotina da Empresa com um ERP Simples?
|
Atividade |
Antes da implantação |
Depois da implantação |
|---|---|---|
|
Registro de vendas |
Pedidos registrados em arquivos ou controles separados. |
Vendas e pedidos registrados em um sistema centralizado. |
|
Controle de estoque |
Saldos conferidos em planilhas e anotações. |
Entradas e saídas acompanhadas por registros de movimentação. |
|
Compras |
Verificação manual das necessidades de reposição. |
Consulta a saldos e histórico para apoiar decisões de compra. |
|
Controle financeiro |
Contas organizadas em controles independentes. |
Acompanhamento centralizado de valores a pagar e a receber. |
|
Consulta de informações |
Necessidade de procurar dados em diferentes arquivos. |
Consulta de registros relacionados em um mesmo ambiente. |
|
Conferência de operações |
Comparação manual entre diferentes controles. |
Utilização de registros e relatórios para identificar divergências. |
|
Acompanhamento da gestão |
Informações reunidas manualmente para análise. |
Relatórios que podem facilitar a consulta aos resultados da operação. |
Por que as mudanças não acontecem da mesma forma em todas as empresas?
Cada empresa possui uma rotina própria, com diferentes volumes de vendas, necessidades de estoque e formas de organizar suas atividades.
Uma pequena loja que realiza poucas operações diárias pode precisar de procedimentos mais simples. Já uma distribuidora com grande quantidade de produtos e pedidos pode exigir conferências mais frequentes e controles específicos.
Além disso, o nível de integração depende dos recursos disponíveis no software e das configurações utilizadas.
Por exemplo, uma empresa pode utilizar o sistema para registrar pedidos e acompanhar o estoque, enquanto outra também organiza suas contas a pagar e receber no mesmo ambiente.
Isso significa que as mudanças percebidas após a implantação podem variar conforme os processos utilizados.
Outro fator importante é a qualidade das informações. Se os cadastros estiverem incompletos ou as movimentações não forem registradas corretamente, os relatórios poderão apresentar dados inconsistentes.
Por isso, ao comparar a rotina anterior com a atual, o responsável deve observar não apenas a quantidade de funcionalidades utilizadas, mas também se os procedimentos ficaram mais claros, se as informações estão confiáveis e se as atividades atendem às necessidades do negócio.
Essa avaliação permite identificar melhorias reais e reconhecer quais processos ainda precisam de ajustes, sem considerar a implantação do sistema como garantia de resultados imediatos.
Como Saber se o ERP Simples Está Realmente Melhorando a Rotina da Empresa?
Depois da implantação de um ERP Simples, é importante verificar se as mudanças estão trazendo melhorias para as atividades diárias. Afinal, utilizar um sistema de gestão não significa necessariamente que todos os processos ficaram mais rápidos ou organizados.
Para avaliar os resultados, a empresa pode acompanhar indicadores simples, como o tempo necessário para realizar tarefas, a frequência de erros e a facilidade para consultar informações.
O ideal é comparar a rotina anterior com a atual, utilizando períodos semelhantes e considerando possíveis diferenças no volume de operações.
Tempo necessário para realizar as tarefas
Um dos primeiros pontos que podem ser avaliados é o tempo utilizado para executar atividades frequentes.
O responsável pode observar quanto tempo os funcionários precisam para localizar pedidos, consultar produtos e conferir informações de vendas.
Por exemplo, antes da implantação, um atendente precisava procurar os dados de determinada compra em três arquivos diferentes. Depois da adaptação, consegue consultar as informações relacionadas no sistema.
Essa mudança pode representar uma melhoria na organização do trabalho.
Entretanto, também é importante identificar tarefas que continuam demoradas e verificar se existem etapas desnecessárias ou dificuldades na utilização do software.
Frequência de erros e divergências
Outro indicador importante é a quantidade de inconsistências encontradas durante as conferências.
A empresa pode acompanhar situações como:
-
Diferenças entre o estoque físico e o registrado.
-
Pedidos cadastrados com preços ou quantidades incorretas.
-
Lançamentos financeiros com valores divergentes.
-
Movimentações que precisam ser corrigidas posteriormente.
O objetivo é identificar se esses problemas estão diminuindo e compreender suas causas.
Por exemplo, se determinada divergência de estoque continua acontecendo, pode ser necessário revisar o procedimento de recebimento ou saída das mercadorias.
Quantidade de controles paralelos utilizados
A redução da dependência de planilhas e anotações também pode indicar uma mudança positiva.
Para avaliar esse ponto, o responsável deve verificar quais controles antigos continuam sendo utilizados e por qual motivo.
Alguns podem ser necessários para atividades específicas. Outros, entretanto, podem representar registros duplicados que aumentam o trabalho.
O importante é identificar se as informações estão organizadas e se existe uma fonte confiável para consultar cada operação.
Facilidade para consultar informações importantes
A empresa também pode avaliar se os responsáveis conseguem encontrar os dados necessários para realizar suas atividades.
Isso inclui consultar pedidos anteriores, verificar saldos de produtos, acompanhar vencimentos e acessar relatórios.
Uma maneira simples de avaliar essa melhoria é observar se as informações são encontradas sem depender de várias consultas ou da ajuda de outra pessoa.
Entretanto, a facilidade de acesso precisa estar acompanhada da confiabilidade dos registros.
Um relatório encontrado rapidamente não será útil se apresentar informações desatualizadas ou incorretas.
Regularidade dos registros e conferências
Outro aspecto importante é verificar se as operações estão sendo registradas no momento adequado.
O responsável pode acompanhar a existência de compras ainda não lançadas, vendas pendentes de conferência e pagamentos que precisam ser atualizados.
Quando essas pendências se acumulam, os dados disponíveis podem deixar de representar a situação real da empresa.
Por isso, é recomendável estabelecer uma frequência de acompanhamento e observar se os mesmos problemas continuam acontecendo.
Para realizar uma comparação mais justa, a empresa deve analisar períodos com condições semelhantes. Uma semana com grande volume de vendas, por exemplo, não deve ser comparada diretamente com outra de movimento muito baixo sem considerar essa diferença.
Dessa maneira, a avaliação considera resultados observáveis e ajuda a identificar quais processos realmente melhoraram após a implantação.
A Implantação do ERP É o Início de Uma Nova Rotina de Gestão
A implantação de um ERP Simples representa uma mudança na maneira como a empresa organiza suas atividades, registra informações e acompanha as operações. Mais do que substituir planilhas ou anotações, o sistema permite estabelecer procedimentos que facilitam a consulta de dados e a integração entre diferentes áreas do negócio.
Entretanto, essas melhorias não acontecem automaticamente. Para aproveitar os recursos disponíveis, é necessário manter os cadastros atualizados, registrar corretamente as movimentações e realizar conferências periódicas.
A adaptação também faz parte desse processo. Durante os primeiros dias, dúvidas e dificuldades podem surgir, exigindo ajustes nos procedimentos e orientações aos usuários.
O mais importante é acompanhar os resultados de maneira prática, observando se as tarefas estão mais organizadas, se os registros são confiáveis e se os problemas recorrentes estão diminuindo.
Ao revisar periodicamente seus processos e utilizar as informações disponíveis para apoiar decisões, a empresa pode transformar o sistema em uma ferramenta útil para manter suas operações organizadas e melhorar continuamente sua gestão.