Como Evitar Retrabalho e Informações Duplicadas com um ERP Sistema de Gestão Integrado?
Entenda como integrar setores, organizar cadastros e evitar lançamentos duplicados para reduzir erros e tarefas repetitivas na empresa.
Uma venda registrada duas vezes, um cliente com cadastros diferentes e uma informação de estoque que não corresponde ao financeiro são problemas que aumentam o retrabalho nas empresas. Um erp sistema de gestão integrado ajuda a reduzir essas situações ao conectar setores, compartilhar informações e automatizar atividades que antes dependiam de lançamentos manuais. Entretanto, a tecnologia precisa ser acompanhada de cadastros organizados, processos definidos e regras de conferência. Neste artigo, você entenderá por que as informações duplicadas aparecem, como a integração funciona na prática e quais medidas ajudam a evitar erros sem comprometer o controle da operação.
O que você vai aprender neste conteúdo?
-
Como identificar as principais causas de retrabalho e informações duplicadas.
-
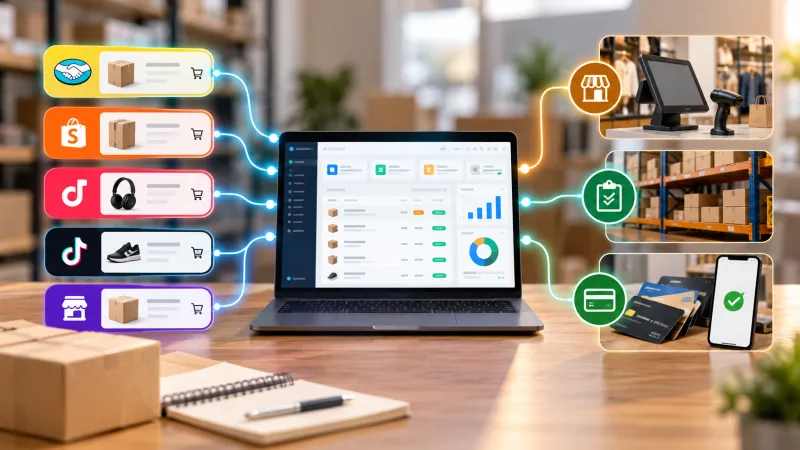
De que forma um ERP conecta vendas, estoque, compras, financeiro e faturamento.
-
Quais cuidados impedem que cadastros e lançamentos sejam registrados mais de uma vez.
-
Como implementar processos integrados sem transferir os erros antigos para o novo sistema.
-
Quais indicadores utilizar para verificar se a empresa realmente reduziu o retrabalho.
Por que sua empresa continua tendo retrabalho e informações duplicadas?
O retrabalho geralmente acontece quando uma informação precisa ser digitada, conferida ou corrigida várias vezes ao longo de um processo. Isso ocorre principalmente quando os setores trabalham com ferramentas diferentes, não existe um cadastro oficial ou as movimentações dependem de atualizações manuais.
O problema nem sempre está na quantidade de atividades realizadas. Muitas vezes, está na maneira como essas atividades estão organizadas.
A mesma informação é registrada em lugares diferentes
Imagine uma empresa que recebe pedidos por telefone, WhatsApp e atendimento presencial.
Quando um cliente solicita uma mercadoria, o vendedor registra o pedido em uma planilha. Depois, o responsável pelo estoque recebe essas informações e precisa preencher outro controle.
Na sequência, o faturamento consulta os dados da venda para preparar a nota fiscal. Por último, o financeiro registra os valores em uma ferramenta diferente.
Embora todos estejam trabalhando com a mesma operação, cada setor realiza uma parte do preenchimento novamente.
Nesse processo, podem surgir situações como:
-
Produtos informados com quantidades diferentes.
-
Dados cadastrais do cliente desatualizados.
-
Pedidos registrados duas vezes.
-
Valores divergentes entre vendas e financeiro.
-
Mercadorias separadas com base em versões antigas do pedido.
-
Dificuldade para identificar qual informação está correta.
A empresa não precisa necessariamente contratar mais funcionários para resolver essas dificuldades.
Primeiro, deve avaliar por que a mesma operação exige tantos registros independentes.
Planilhas diferentes podem apresentar resultados diferentes
As planilhas continuam sendo úteis para análises, projeções e controles específicos. O problema surge quando diversos arquivos precisam representar a mesma movimentação operacional.
Considere uma loja que possui 50 unidades de determinado produto.
Durante o dia, são vendidas 15 unidades. O responsável pelas vendas atualiza seu controle, mas a planilha utilizada pelo estoque permanece com a quantidade anterior.
Enquanto isso, o setor de compras consulta o arquivo desatualizado e decide não realizar a reposição.
Mesmo que cada colaborador esteja executando corretamente suas atividades, a falta de integração permite que informações diferentes sejam utilizadas para tomar decisões.
Um erp sistema de gestão integrado procura reduzir essa dependência de atualizações separadas, mantendo as movimentações relacionadas dentro de um processo compartilhado.
Cadastros duplicados também provocam erros
Outro problema frequente acontece quando a mesma pessoa, empresa ou mercadoria possui mais de um registro.
Um cliente pode estar cadastrado como:
-
Comercial Oliveira Ltda.
-
Comercial Oliveira.
-
Oliveira Comércio.
Se os três cadastros representam a mesma empresa, os pedidos e valores financeiros podem ficar distribuídos entre registros diferentes.
O responsável pelo atendimento talvez não encontre o histórico completo de compras.
O financeiro pode consultar apenas um dos cadastros e não identificar determinada cobrança.
A duplicidade também pode afetar relatórios, limites comerciais e análises de vendas.
É importante distinguir dois problemas:
Um cadastro duplicado representa a mesma entidade registrada mais de uma vez.
Já uma operação duplicada acontece quando a mesma venda, compra, cobrança ou movimentação é processada indevidamente duas vezes.
Esses problemas exigem controles diferentes.
Como um ERP Sistema de Gestão Integrado reduz o retrabalho entre os setores?
O ERP reduz o retrabalho ao permitir que informações registradas em uma etapa sejam utilizadas nas demais, conforme as regras configuradas. Assim, uma venda pode compartilhar seus dados com o estoque, o faturamento e o financeiro sem exigir o preenchimento completo da operação em cada setor.
Para compreender esse funcionamento, é importante observar como os registros circulam dentro da empresa.
Uma operação deve ter um registro principal
Considere um pedido de venda.
Em uma operação organizada, o pedido possui uma identificação própria. Essa identificação permite acompanhar seus produtos, valores, cliente, condições comerciais e andamento.
Quando o pedido avança para outra etapa, o sistema utiliza as informações já registradas.
Isso não significa que todos os setores precisam modificar o mesmo documento.
O ideal é que os registros relacionados mantenham seus vínculos.
Por exemplo:
-
O comercial registra o pedido.
-
O estoque consulta os produtos solicitados e sua disponibilidade.
-
O faturamento utiliza as informações da operação para preparar os documentos necessários.
-
O financeiro acompanha os valores a receber.
-
A gestão consulta os resultados e o andamento do processo.
Cada setor executa sua responsabilidade, mas não precisa reconstruir todas as informações desde o início.
Esse funcionamento é um dos principais objetivos dos sistemas integrados de gestão.
Exemplo prático: uma venda do início ao fim
Imagine uma distribuidora que recebe um pedido de 30 caixas de determinado produto.
O cliente já possui cadastro, condição de pagamento e endereço de entrega registrados.
O vendedor seleciona esse cliente e os produtos desejados.
A partir desse momento, um ERP devidamente configurado pode permitir que as demais etapas trabalhem com o mesmo pedido.
| Etapa | Processo com controles separados | Processo com ERP integrado |
|---|---|---|
| Cadastro do cliente | Dados preenchidos em diferentes arquivos | Reutilização do cadastro existente |
| Registro do pedido | Digitação em planilha ou formulário | Pedido identificado no sistema |
| Consulta de estoque | Conferência em outro controle | Consulta do saldo e das reservas |
| Separação | Lista preparada manualmente | Informações vinculadas ao pedido |
| Faturamento | Redigitação dos produtos e valores | Aproveitamento dos dados comerciais |
| Financeiro | Novo lançamento dos valores | Registro financeiro vinculado à operação |
| Relatórios | Consolidação de diferentes arquivos | Consulta aos registros relacionados |
A tabela representa possibilidades de integração. O funcionamento exato depende dos recursos e das configurações de cada ERP.
Um detalhe merece atenção: nem todas as movimentações devem acontecer no momento em que o pedido é criado.
Uma empresa pode reservar a mercadoria quando o pedido é confirmado, mas realizar a baixa definitiva conforme o momento operacional configurado.
Da mesma forma, a geração de uma conta a receber não significa que o pagamento já foi realizado.
O objetivo da integração não é movimentar todos os setores indiscriminadamente. É fazer com que cada evento produza os registros corretos, no momento adequado.
Centralizar informações não significa eliminar as conferências
A integração reduz a repetição de atividades, mas não elimina a responsabilidade de verificar informações importantes.
Um pedido com desconto acima do permitido pode precisar de aprovação.
Uma compra pode exigir conferência física da mercadoria.
Um documento fiscal precisa utilizar informações tributárias corretas.
Um recebimento financeiro deve ser confirmado antes de sua baixa.
Portanto, um ERP eficiente deve automatizar o que segue regras claras e manter controles sobre as operações que exigem validação.
Como evitar cadastros duplicados dentro do ERP?
Para evitar cadastros duplicados, a empresa precisa definir identificadores, critérios de pesquisa e responsáveis pelas informações. O ERP deve facilitar a localização de registros existentes antes da criação de novos, além de permitir a identificação de possíveis duplicidades durante importações, atualizações e integrações.
A organização começa pelos cadastros mais utilizados.
Clientes: estabeleça critérios de identificação
O cadastro de clientes precisa reunir informações suficientes para que a equipe identifique corretamente cada pessoa ou empresa.
Entre os principais campos estão:
-
Nome ou razão social.
-
CPF ou CNPJ, quando aplicável.
-
Endereço.
-
Contatos.
-
Condições comerciais.
-
Situação cadastral.
Antes de cadastrar um novo cliente, o funcionário deve pesquisar se o registro já existe.
Para pessoas jurídicas, o CNPJ ajuda a identificar a empresa e verificar suas informações cadastrais.
A Receita Federal disponibiliza o serviço oficial de consulta de CNPJ, que permite verificar informações públicas da pessoa jurídica.
Entretanto, utilizar o CNPJ como referência não significa que todos os registros relacionados devem ser automaticamente unificados.
Matriz e filiais podem possuir estabelecimentos e necessidades operacionais diferentes.
O ERP também deve permitir a existência de vários contatos e endereços vinculados a um mesmo cliente, quando necessário.
Isso evita a criação de cadastros adicionais apenas porque a empresa possui mais de um endereço de entrega.
Produtos: padronize códigos e descrições
A duplicidade de produtos pode comprometer o controle do estoque.
Imagine que uma loja possua o mesmo carregador registrado com dois códigos internos diferentes.
Uma parte das entradas é lançada no primeiro cadastro, enquanto as vendas acontecem pelo segundo.
O resultado pode ser um produto aparentemente sem estoque e outro apresentando unidades que não estão sendo movimentadas corretamente.
Para reduzir esse risco, é importante estabelecer:
-
Um código interno de referência para cada item.
-
Descrições padronizadas.
-
Unidade de medida correta.
-
Código de barras, quando aplicável.
-
Regras para variações de tamanho, cor, modelo ou embalagem.
-
Critérios para bloquear ou inativar cadastros antigos.
Produtos semelhantes nem sempre representam o mesmo item.
Uma embalagem com seis unidades e outra com doze podem exigir controles diferentes. O mesmo vale para produtos com características comerciais ou técnicas distintas.
Por isso, o processo de identificação de duplicidades deve considerar as características reais da mercadoria, não apenas nomes parecidos.
Fornecedores: evite registros desnecessários
Um fornecedor pode aparecer com nomes diferentes porque várias pessoas realizam compras para a empresa.
Se não existir uma rotina de conferência, cada funcionário poderá criar um novo registro.
Isso dificulta a consulta ao histórico de compras, a identificação de obrigações financeiras e o acompanhamento das negociações.
Uma medida prática é permitir que todos consultem os fornecedores existentes, mas restringir a criação ou alteração de determinados dados a usuários autorizados.
Também é importante verificar possíveis duplicidades antes de importar novos cadastros.
Não exclua registros sem verificar seus vínculos
Ao identificar dois cadastros aparentemente iguais, pode parecer suficiente excluir um deles.
Entretanto, o registro pode estar relacionado a pedidos, notas fiscais, movimentações de estoque ou títulos financeiros.
A exclusão inadequada pode prejudicar o histórico da empresa.
Antes de corrigir a duplicidade, é necessário identificar quais operações estão vinculadas a cada cadastro e qual procedimento o sistema oferece para consolidar, corrigir ou inativar registros.
Quando não existir uma funcionalidade segura de unificação, o ideal é seguir o procedimento recomendado pelo fornecedor do ERP.
Quais setores mais se beneficiam da integração para evitar retrabalho?
Os benefícios aparecem principalmente nos processos que dependem de informações produzidas por outras áreas. Vendas, estoque, compras, faturamento e financeiro são exemplos porque uma única operação pode gerar atividades em vários setores. Quanto maior a dependência de registros manuais, maior a oportunidade de melhorar o fluxo.
Vendas e estoque: evite informações desencontradas
O comercial precisa saber o que pode vender.
O estoque precisa conhecer os pedidos confirmados e as mercadorias já comprometidas.
Quando esses setores trabalham separadamente, uma venda pode ser aprovada sem considerar as reservas existentes.
Imagine que o estoque físico de determinado produto seja de 100 unidades.
Desse total, 65 unidades já estão reservadas para pedidos anteriores.
Se não existirem outras restrições, apenas 35 unidades estarão disponíveis para novas vendas.
Um sistema que apresente somente o saldo físico pode induzir o vendedor a confirmar uma quantidade superior à disponível.
Um erp sistema de gestão integrado pode permitir que o comercial consulte tanto o saldo quanto as reservas e movimentações relacionadas.
Entretanto, o controle só será confiável se entradas, saídas, devoluções, perdas e ajustes forem registrados corretamente.
Compras e estoque: reduza lançamentos repetidos
A compra de mercadorias envolve diferentes momentos.
Primeiro, a empresa pode identificar uma necessidade de reposição.
Depois, realiza o pedido ao fornecedor.
Em seguida, recebe a mercadoria, confere quantidades e documentos e registra a entrada conforme o procedimento adotado.
Se cada etapa utilizar um controle independente, o responsável pode precisar preencher várias vezes os dados do fornecedor, dos produtos e dos valores.
Com integração, o pedido de compra pode servir como referência para o recebimento.
Isso facilita a identificação de diferenças entre o que foi solicitado e o que realmente chegou.
Considere um pedido de 100 unidades.
Se o fornecedor entregar apenas 80, o sistema deve permitir registrar a quantidade efetivamente recebida e tratar as 20 unidades restantes conforme as regras da empresa.
Simplesmente considerar a compra completa poderia gerar um estoque incorreto.
Em distribuidoras, essa integração é especialmente relevante porque compras, armazenagem, pedidos comerciais e expedição dependem das mesmas informações. Para aprofundar o assunto, vale conhecer os recursos de um ERP para distribuidoras.
Faturamento e financeiro: evite cobranças duplicadas
Uma venda pode gerar um ou mais valores a receber, dependendo da condição de pagamento.
Imagine uma venda de R$ 1.500 dividida em três parcelas de R$ 500.
O sistema deve organizar as parcelas vinculadas à operação.
Entretanto, se o financeiro lançar manualmente a mesma obrigação depois que o ERP já tiver gerado os títulos, poderão aparecer cobranças duplicadas.
Também é necessário definir quais eventos produzem movimentações financeiras.
O simples registro de um orçamento, por exemplo, não deve ser confundido com uma venda efetivamente concluída.
É importante que o sistema permita identificar:
-
Qual operação originou a cobrança.
-
Quais parcelas estão previstas.
-
Quais valores foram efetivamente recebidos.
-
Quais títulos permanecem em aberto.
-
Quais registros foram cancelados ou ajustados.
Essa organização evita que o financeiro precise reconstruir a origem de cada valor.
Faturamento fiscal: aproveite os dados sem ignorar validações
O preenchimento de documentos fiscais também pode gerar retrabalho.
Quando uma empresa precisa redigitar clientes, produtos, quantidades e valores após concluir o pedido, cria novas oportunidades para erros.
Um ERP integrado ao faturamento pode reutilizar as informações comerciais.
Entretanto, essa integração não substitui a verificação das exigências fiscais aplicáveis à operação.
A emissão pode exigir informações específicas sobre tributação, natureza da operação, identificação das mercadorias e demais requisitos legais.
Portanto, a automação deve aproveitar os dados existentes sem dispensar a validação fiscal necessária.
PDV e vendas online: mantenha os pedidos conectados
Empresas que vendem no balcão e pela internet enfrentam outro desafio: manter o estoque coerente entre diferentes canais.
Um produto vendido presencialmente pode continuar anunciado online caso a integração não esteja funcionando corretamente.
Da mesma maneira, uma venda recebida pelo comércio eletrônico pode ser digitada novamente no ERP e acabar gerando dois pedidos.
Nessas situações, é importante estabelecer regras para identificar a origem das vendas e evitar a importação duplicada.
Um ERP integrado ao PDV pode ajudar a conectar a frente de caixa aos controles administrativos.
A mesma lógica deve ser considerada para lojas virtuais e marketplaces: cada pedido importado precisa manter uma identificação que permita reconhecê-lo caso a plataforma envie novamente suas informações.
Um ERP Sistema de Gestão Integrado também pode gerar informações duplicadas?
Sim. Um ERP pode apresentar duplicidades quando existem cadastros incorretos, importações repetidas, integrações mal configuradas ou procedimentos realizados de maneira inadequada. Centralizar informações não garante, por si só, que todos os registros serão únicos e corretos. É necessário estabelecer regras para identificar, impedir e corrigir essas situações.
Essa é uma das questões mais importantes antes da implantação.
A migração de dados pode reproduzir problemas antigos
Imagine que uma empresa possua duas planilhas de clientes.
Uma contém os cadastros utilizados pelo comercial.
A outra reúne informações mantidas pelo financeiro.
Se ambas forem importadas sem conferência, o ERP poderá receber clientes repetidos.
O mesmo problema acontece com produtos, fornecedores e registros de operações.
Por isso, antes de migrar, é importante definir:
-
Quais informações serão aproveitadas.
-
Qual cadastro será considerado principal.
-
Quais registros estão incompletos ou desatualizados.
-
Como serão tratadas as possíveis duplicidades.
-
Quais históricos precisam ser preservados.
Também é necessário realizar uma cópia de segurança dos dados antes de procedimentos que possam alterar registros existentes.
Integrações podem reenviar a mesma operação
Considere um marketplace que envia determinado pedido ao ERP.
Se ocorrer uma falha de comunicação depois do recebimento, a plataforma poderá tentar transmitir novamente a informação.
Caso o ERP não reconheça que o pedido já foi processado, a operação poderá ser registrada duas vezes.
Para evitar esse tipo de problema, as integrações devem utilizar identificadores e mecanismos de controle que permitam reconhecer eventos já recebidos.
Uma característica importante é a idempotência: a capacidade de processar novamente a mesma solicitação sem produzir indevidamente uma segunda operação.
Na prática, isso pode envolver:
-
Identificador único do pedido externo.
-
Verificação de registros previamente importados.
-
Controle de eventos processados.
-
Histórico de tentativas e falhas.
-
Alertas para situações que exigem conferência.
Esses recursos precisam ser avaliados conforme as ferramentas utilizadas e as integrações disponíveis.
Cancelamentos e devoluções precisam de regras próprias
O retrabalho também surge quando uma operação é corrigida de maneira incompleta.
Imagine que uma venda seja cancelada.
Dependendo da etapa em que o cancelamento ocorreu, pode ser necessário liberar reservas, ajustar movimentações, tratar documentos fiscais e revisar obrigações financeiras.
Se a empresa simplesmente criar uma operação inversa sem observar o procedimento correto, poderá produzir novos erros.
O mesmo vale para devoluções e alterações de pedidos.
Um ERP bem configurado deve permitir compreender a relação entre o registro original e os eventos posteriores.
Isso facilita a rastreabilidade e ajuda a evitar correções improvisadas.
Como implementar um ERP sem transferir os erros antigos para o novo sistema?
A implantação deve começar pela organização dos processos e das informações existentes. Antes de automatizar, a empresa precisa identificar onde ocorre o retrabalho, definir os responsáveis pelos registros e validar as regras de movimentação. Depois, deve testar o fluxo com situações reais e acompanhar os resultados.
Mapeie os processos que apresentam mais problemas
Não é necessário tentar reorganizar todas as atividades simultaneamente.
O primeiro passo é identificar quais processos apresentam mais lançamentos repetidos, divergências ou correções.
Considere três perguntas:
-
Quais informações os funcionários precisam preencher mais de uma vez?
-
Quais atividades dependem de consultar planilhas ou sistemas diferentes?
-
Em quais etapas ocorrem as divergências mais frequentes?
A partir das respostas, selecione os fluxos prioritários.
Uma empresa comercial pode começar pelo processo de pedido, estoque e faturamento.
Uma distribuidora pode priorizar compras, recebimento e separação de mercadorias.
Uma prestadora de serviços pode começar pela relação entre ordens de serviço, materiais utilizados e cobrança.
O importante é escolher processos que realmente representem a rotina da operação.
Defina onde cada informação deve ser criada
Para cada cadastro e movimentação importante, deve existir uma regra clara de origem.
Por exemplo:
O cadastro de produtos pode ser administrado por um setor responsável.
O vendedor utiliza o cadastro existente para registrar pedidos, sem alterar livremente informações técnicas ou fiscais.
O recebimento registra as quantidades efetivamente entregues.
O financeiro acompanha os valores gerados pelas operações e executa as baixas conforme as confirmações necessárias.
Essa separação de responsabilidades reduz conflitos entre setores.
Organize os dados antes de importar
A preparação dos cadastros merece atenção especial.
Antes da migração, revise os registros de clientes, fornecedores e produtos.
Identifique informações incompletas, códigos inconsistentes e possíveis duplicidades.
Também é importante verificar dados relacionados a unidades de medida, preços, condições comerciais e obrigações pendentes.
A migração deve ser validada em um ambiente apropriado, preservando a operação existente até que os resultados sejam conferidos.
Não é recomendável importar informações sem critérios apenas para acelerar a implantação.
Teste situações comuns e situações excepcionais
Um erro frequente é validar somente operações simples.
É importante verificar também como o ERP responde a acontecimentos que fazem parte da rotina real.
Entre os testes recomendados estão:
-
Cadastro de cliente já existente.
-
Pedido com produto indisponível.
-
Venda com pagamento parcelado.
-
Recebimento parcial de compra.
-
Cancelamento de pedido.
-
Devolução de mercadoria.
-
Alteração de quantidade após aprovação.
-
Tentativa de importar o mesmo pedido duas vezes.
O objetivo é confirmar que o processo permanece consistente mesmo quando alguma etapa não acontece exatamente como previsto.
Treine os funcionários conforme suas responsabilidades
O treinamento precisa explicar mais do que os botões utilizados em cada tela.
Os funcionários devem compreender como uma atividade afeta os demais setores.
O vendedor precisa saber quando um pedido reserva mercadorias.
O responsável pelo estoque deve entender quais eventos produzem entradas e saídas.
O financeiro precisa identificar o momento correto de gerar e baixar títulos.
Também deve existir um procedimento para comunicar e corrigir inconsistências.
Essa orientação reduz o risco de cada funcionário criar uma solução própria para contornar dificuldades.
Estabeleça permissões e histórico de alterações
Nem todos os colaboradores precisam ter autorização para modificar informações críticas.
A empresa deve avaliar quais usuários podem criar cadastros, alterar preços, cancelar operações, modificar dados financeiros ou realizar ajustes de estoque.
Também é recomendável verificar se o sistema mantém histórico das operações relevantes.
Esses cuidados contribuem para identificar a origem de alterações e reduzir intervenções indevidas.
No tratamento de dados pessoais, a Autoridade Nacional de Proteção de Dados disponibiliza orientações sobre medidas de segurança da informação, incluindo controles administrativos e técnicos.
A organização dos acessos deve fazer parte do planejamento da implantação, e não ser considerada apenas depois que o sistema estiver em funcionamento.
Como saber se o ERP realmente reduziu o retrabalho?
A redução do retrabalho deve ser avaliada por indicadores operacionais, não apenas pela percepção dos usuários. O ideal é comparar períodos equivalentes antes e depois da implantação, considerando o volume de operações, a quantidade de correções, o tempo gasto nas tarefas e a confiabilidade dos registros.
Meça o tempo gasto em atividades repetitivas
Considere uma empresa que precisa registrar e conferir manualmente seus pedidos.
Suponha que, após reorganizar o processo, ela consiga reduzir em três minutos o tempo médio de trabalho por pedido.
Se forem processados 25 pedidos por dia, durante 20 dias úteis, o cálculo será:
Tempo economizado = minutos reduzidos por pedido × pedidos por dia × dias trabalhados
3 × 25 × 20 = 1.500 minutos
Nesse exemplo hipotético, a redução corresponderia a 25 horas mensais de trabalho operacional.
Esse resultado não representa uma média de mercado nem uma garantia de economia.
O exemplo demonstra uma forma de medir quanto tempo determinado processo consome e quanto poderia ser reduzido após sua reorganização.
Acompanhe a quantidade de operações corrigidas
Além da velocidade, é importante observar a frequência dos erros.
Uma empresa pode medir, por exemplo:
-
Quantos pedidos precisaram ser corrigidos.
-
Quantos cadastros duplicados foram identificados.
-
Quantas diferenças de estoque apareceram nas conferências.
-
Quantos títulos financeiros foram gerados incorretamente.
-
Quantos pedidos precisaram ser registrados novamente.
-
Quantas importações apresentaram falhas.
Para comparar períodos com volumes diferentes, uma alternativa é utilizar a taxa de retrabalho.
Taxa de retrabalho (%) = (operações que exigiram correção ÷ total de operações analisadas) × 100
Se 12 pedidos precisarem de correção entre 300 pedidos processados, a taxa será de 4%.
Esse indicador permite acompanhar a evolução do processo com mais clareza.
É importante definir previamente o que será considerado retrabalho e manter o mesmo critério nos períodos comparados.
Observe se os controles paralelos diminuíram
Um sinal importante de melhoria é a redução da necessidade de manter informações operacionais em ferramentas separadas.
Depois da implantação, verifique se os funcionários continuam utilizando planilhas para registrar dados que já deveriam estar disponíveis no ERP.
Se isso acontecer, procure identificar o motivo.
Talvez o sistema não ofereça determinada consulta.
Pode existir uma dificuldade de treinamento.
Também é possível que alguma regra operacional não tenha sido configurada corretamente.
O objetivo não é proibir o uso de planilhas, mas evitar que elas se tornem uma segunda fonte de informações críticas.
Planilhas de análise e planejamento podem continuar sendo úteis. O problema ocorre quando existem dois controles independentes para a mesma operação.
Quando vale a pena trocar, integrar ou personalizar o ERP?
A decisão depende da origem do retrabalho. Se a empresa já possui um ERP com recursos adequados, pode ser suficiente revisar configurações, cadastros e procedimentos. Quando existem limitações técnicas ou necessidades específicas que impedem a integração, pode ser necessário desenvolver funcionalidades, conectar ferramentas ou avaliar outra solução.
Quando a configuração do sistema pode resolver
Nem todo problema exige um novo software.
Antes de considerar a troca, avalie se o ERP utilizado já oferece recursos que não estão sendo aproveitados.
Pode ser que o sistema permita gerar contas a receber diretamente de uma venda, mas os funcionários ainda realizem lançamentos manuais por desconhecimento.
Em outros casos, a empresa continua utilizando planilhas porque os relatórios disponíveis nunca foram configurados conforme suas necessidades.
Nessas situações, revisar processos e oferecer treinamento pode ser mais adequado do que substituir toda a estrutura.
Quando a personalização pode ser necessária
Algumas empresas possuem particularidades que não são atendidas por configurações convencionais.
Uma distribuidora pode trabalhar com regras comerciais específicas por cliente.
Uma indústria pode precisar registrar etapas de produção e consumo de materiais conforme procedimentos próprios.
Uma empresa de serviços pode utilizar fluxos de aprovação e cobrança diferentes dos modelos tradicionais.
Se essas necessidades forem relevantes para a operação e não puderem ser atendidas pelos recursos existentes, a personalização pode ser considerada.
Entretanto, é importante definir claramente o que deve ser desenvolvido e quais problemas a alteração precisa resolver.
Criar funcionalidades adicionais sem analisar o processo pode aumentar a complexidade e gerar novas dependências.
Quando substituir as ferramentas atuais faz sentido
A troca de sistema merece avaliação quando os controles existentes deixam de acompanhar as necessidades da empresa.
Alguns sinais são:
-
Necessidade permanente de redigitar operações.
-
Falta de integração entre setores importantes.
-
Dificuldade para consultar históricos confiáveis.
-
Ausência de controles exigidos pela operação.
-
Dependência de arquivos externos para realizar tarefas essenciais.
-
Impossibilidade técnica de conectar ferramentas utilizadas diariamente.
Pequenas empresas também podem enfrentar essas dificuldades, mesmo com equipes reduzidas.
O conteúdo sobre ERP para pequenas empresas aprofunda como avaliar a centralização das informações conforme o crescimento da operação.
A escolha não deve considerar apenas a quantidade de funcionalidades ou o preço da licença.
É necessário avaliar implantação, treinamento, integrações, possibilidade de adaptação, segurança, manutenção e capacidade de acompanhar as necessidades futuras.
O que avaliar em um ERP antes de contratar para evitar informações duplicadas?
Antes da contratação, solicite uma demonstração com situações reais da empresa. Um erp sistema de gestão integrado precisa mostrar como os dados circulam entre os setores e quais controles impedem registros repetidos. A análise deve considerar principalmente o funcionamento completo das operações, não apenas as funcionalidades apresentadas separadamente.
Checklist para avaliar a integração
Utilize as perguntas abaixo durante a demonstração:
-
O sistema verifica a existência de clientes antes de criar novos cadastros?
-
É possível manter diferentes contatos e endereços vinculados ao mesmo cliente?
-
Os produtos possuem identificadores consistentes e regras para variações?
-
Os pedidos podem ser aproveitados pelo faturamento sem redigitação completa?
-
O estoque considera reservas, entradas, saídas e devoluções?
-
As contas a receber podem ser vinculadas às vendas que as originaram?
-
O sistema identifica pedidos já importados por integrações externas?
-
Uma falha de comunicação pode provocar o registro duplicado de uma operação?
-
Existe histórico de alterações, cancelamentos e ajustes?
-
Os usuários possuem permissões conforme suas responsabilidades?
-
É possível importar dados com validação antes da confirmação?
-
Os relatórios mostram informações relacionadas às operações originais?
As respostas devem ser demonstradas no sistema sempre que possível.
Uma boa maneira de avaliar o funcionamento é solicitar o registro de uma operação completa.
Por exemplo, acompanhe uma venda desde o cadastro do cliente até o pedido, a reserva da mercadoria, o faturamento e o financeiro.
Em seguida, peça para simular uma alteração, um cancelamento e uma tentativa de duplicação.
Isso permite identificar quais etapas estão realmente conectadas e quais ainda exigem intervenção manual.
Também é importante confirmar quais recursos estão disponíveis na solução contratada e quais dependem de configurações, integrações adicionais ou desenvolvimento específico.
Quais erros devem ser evitados depois de implantar o ERP?
Mesmo depois da implantação, a empresa precisa manter procedimentos que preservem a qualidade das informações. O ERP facilita a execução de atividades integradas, mas não impede automaticamente todos os erros humanos, problemas de configuração ou falhas externas.
Permitir que cada setor crie seus próprios controles
Quando os funcionários continuam mantendo registros independentes sem necessidade, as divergências podem reaparecer.
A empresa deve estabelecer qual sistema será utilizado como referência oficial para cada tipo de informação.
Cadastrar novamente informações já existentes
A pressa durante o atendimento pode levar funcionários a criarem clientes, produtos ou fornecedores sem realizar uma pesquisa prévia.
Por isso, a consulta aos cadastros existentes precisa fazer parte da rotina.
O sistema também deve oferecer recursos que facilitem essa pesquisa.
Fazer ajustes sem identificar a origem do erro
Uma diferença de estoque não deve ser corrigida apenas alterando a quantidade apresentada na tela.
Antes, é necessário verificar se houve uma venda sem registro, uma entrada incorreta, uma devolução pendente ou outro problema.
Corrigir somente o resultado pode esconder a verdadeira causa da divergência.
Automatizar processos sem acompanhar os resultados
Depois que a integração estiver funcionando, é importante verificar se as regras continuam adequadas.
Mudanças nas condições comerciais, nos canais de venda ou na estrutura da empresa podem exigir revisões.
O acompanhamento deve envolver os responsáveis pelas áreas afetadas.
O objetivo é manter os registros consistentes ao longo do tempo, não apenas nos primeiros dias de utilização.
Conclusão
Reduzir o retrabalho não significa simplesmente utilizar menos planilhas ou automatizar o maior número possível de tarefas.
A melhoria acontece quando a empresa consegue registrar corretamente cada informação, definir quem é responsável por ela e permitir que os setores envolvidos utilizem os mesmos dados sem precisar preenchê-los novamente.
Um erp sistema de gestão integrado pode contribuir para esse processo ao conectar vendas, estoque, compras, faturamento e financeiro, mantendo registros relacionados e facilitando a identificação de divergências.
Entretanto, os resultados dependem de alguns cuidados fundamentais: organizar os cadastros, estabelecer regras de movimentação, testar as integrações, treinar os funcionários e acompanhar os indicadores.
O melhor ponto de partida é observar uma operação real da empresa e identificar quantas vezes suas informações precisam ser registradas ou corrigidas.
Se uma única venda exige preenchimentos repetidos em vários setores, existe uma oportunidade concreta de reorganizar o processo.
Com informações confiáveis, procedimentos definidos e integrações adequadas, a empresa pode reduzir tarefas desnecessárias, melhorar a comunicação interna e dedicar mais tempo às atividades que realmente exigem análise e tomada de decisão.
Reduza lançamentos repetidos na sua operação
Conheça como o VendasPro conecta processos de vendas, estoque e gestão empresarial e avalie quais integrações podem simplificar sua rotina.
Leia também
Para aprofundar o assunto e conhecer outras aplicações da gestão integrada, confira os conteúdos relacionados:
- Sistema ERP ou planilhas: qual a melhor opção para sua empresa? — entenda quando os controles manuais deixam de atender às necessidades da operação.
- ERP Personalizado: Como Evitar Retrabalho e Tarefas Manuais? — veja quando adaptar funcionalidades pode ajudar a eliminar atividades repetitivas.
- ERP Integrado Marketplace: Como Organizar Pedidos de Vários Canais? — aprenda a manter os pedidos organizados e evitar registros duplicados entre canais de venda.
- ERP Software: Como Automatizar Tarefas Repetitivas e Ganhar Tempo na Gestão? — conheça atividades que podem ser automatizadas e formas de avaliar os resultados.
- Sistemas Integrados de Gestão ERP: Como Centralizar Informações e Reduzir Erros na Gestão? — saiba como conectar informações empresariais e melhorar a confiabilidade dos registros.
Perguntas frequentes
Um ERP elimina completamente as informações duplicadas?
Não. Um ERP pode reduzir as duplicidades por meio de cadastros centralizados e verificações automáticas. Entretanto, os resultados também dependem da organização dos dados, das configurações e dos procedimentos adotados pelos funcionários.
Como identificar cadastros duplicados em um ERP?
Pesquise registros com nomes, CPF, CNPJ, códigos de produtos ou outras informações semelhantes. Antes de corrigir qualquer duplicidade, verifique se os cadastros possuem movimentações vinculadas e utilize os procedimentos disponíveis no sistema.
Quais setores podem ser integrados para reduzir o retrabalho?
Vendas, estoque, compras, faturamento e financeiro estão entre os principais. A integração permite compartilhar informações entre essas áreas e diminuir a necessidade de registrar a mesma operação em diferentes ferramentas.
É possível evitar pedidos duplicados de lojas virtuais e marketplaces?
Sim, quando a integração possui mecanismos adequados de identificação. O sistema pode utilizar códigos únicos de pedidos e verificações para reconhecer operações já importadas, evitando que uma nova transmissão produza outro registro.
Como evitar informações duplicadas durante a migração para um ERP?
Antes da importação, revise os cadastros, identifique possíveis duplicidades e padronize as informações. Também é importante testar a migração em um ambiente apropriado e conferir os registros antes de iniciar a utilização definitiva.
Um ERP integrado substitui todas as planilhas da empresa?
Não necessariamente. As planilhas podem continuar sendo utilizadas para análises e planejamento. O ideal é evitar controles paralelos que armazenem informações operacionais já registradas no ERP.
Como saber se o ERP realmente diminuiu o retrabalho?
Compare indicadores antes e depois da implantação, como tempo gasto no processamento de pedidos, quantidade de correções, cadastros duplicados e divergências de estoque. Utilize períodos e critérios equivalentes para avaliar os resultados.